
Автор: Віктор Коваленко
За спостереженнями порталу Zagorodna.com, ринок розвивається в умовах тривалої невизначеності. Війна, обстріли, ризики блекаутів, висока вартість будівництва та обмежена купівельна спроможність стримують запуск нових проєктів. Водночас кількість збудованих містечок зростає, що свідчить про поступове завершення частини раніше розпочатих об’єктів.
Ключові факти
У III кварталі Київщина додала 16 котеджних містечок проти 19 у II кварталі та дев’яти у I кварталі. Половина квартального приросту припала на Бучанський район. Кількість містечок із таунхаусами збільшилася на дев’ять, із котеджами — на вісім. Збудованих містечок стало на 27 більше, тоді як кількість споруджуваних скоротилася на дев’ять. Число заморожених об’єктів зросло з 242 до 244.
Методологія дослідження
Аналіз підготовлено на основі власної бази порталу Zagorodna.com шляхом порівняння показників липня та вересня 2026 року. Дослідження охоплює кількість котеджних містечок за районами Київської області, типи нерухомості, стадії готовності, заморожені об’єкти та середню вартість квадратного метра.
Показники типів житла та готовності характеризують увесь ринок області. Одне містечко може поєднувати котеджі, таунхауси, дуплекси та інші формати, тому кількість об’єктів за типами нерухомості не підсумовується. Приріст кількості містечок відображає розширення бази пропозиції, але сам по собі не показує обсягів продажів.
Кількість містечок зростає, проте весняне прискорення не продовжилося
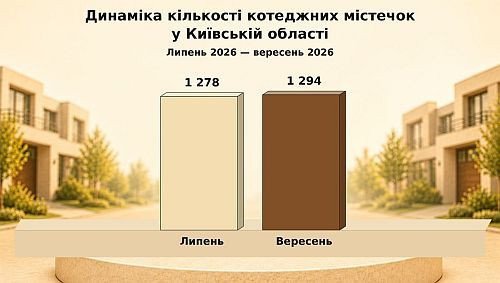 За III квартал кількість котеджних містечок Київщини збільшилася на 16 об’єктів, або на 1,25%. Для порівняння: у II кварталі приріст становив 19 містечок, а у I кварталі — дев’ять.
Отже, кількість нових містечок порівняно з попереднім кварталом скоротилася на три об’єкти, або на 15,8%. Водночас результат III кварталу на 77,8% перевищив показник початку року. Загалом за три квартали приріст становив 44 містечка.
Така динаміка характеризує ринок як активний, але обережний. Після весняного пожвавлення темпи розширення пропозиції сповільнилися. В умовах воєнних ризиків та високих витрат на реалізацію проєктів забудовникам складніше підтримувати безперервне прискорення нових запусків.
Ринок Київщини продовжує зростати, проте підстав говорити про будівельний бум немає. Скоротився квартальний приріст, а не загальна кількість містечок.
Бучанський район забезпечив половину нових містечок
Найбільший абсолютний приріст зафіксовано у Бучанському районі. Кількість котеджних містечок тут збільшилася з 689 до 697 — на вісім об’єктів, або на 1,16%. Саме район забезпечив половину приросту Київської області.
У вересні на Бучанський район припадало 53,9% усіх котеджних містечок Київщини. Така концентрація підтримує його провідну роль: тут уже сформований великий ринок заміського житла, представлено багато забудовників і різних форматів пропозиції.
Обухівський район додав три містечка: їх кількість зросла з 200 до 203, або на 1,5%. У Вишгородському районі показник збільшився з 77 до 79, у Фастівському — зі 142 до 144. Бориспільський район додав одне містечко — з 88 до 89.
Найвищий відносний приріст продемонстрував Вишгородський район — 2,6%, хоча в абсолютному вимірі це лише два об’єкти. У Броварському та Білоцерківському районах кількість містечок залишилася незмінною — 75 та сім відповідно.
Розширення ринку залишається нерівномірним. Основну активність зосереджено у Бучанському районі, тоді як в інших районах нова пропозиція з’являється невеликими обсягами.
Таунхауси та котеджі залишаються основою пропозиції
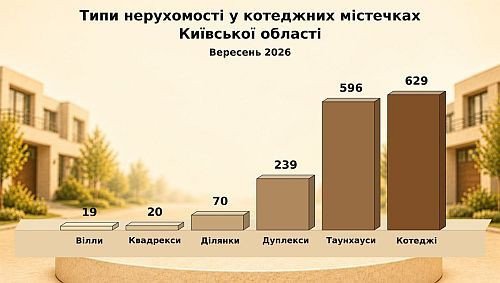 Найбільше за квартал збільшилася кількість містечок із таунхаусами — з 587 до 596. Приріст становив дев’ять об’єктів, або 1,53%. Кількість містечок із котеджами зросла з 621 до 629 — на вісім об’єктів, або на 1,29%.
Котеджі залишаються найпоширенішим форматом: вони представлені у 48,6% містечок області. Таунхауси є у 46,1% містечок. Оскільки частина проєктів поєднує обидва формати, ці частки можуть перетинатися.
Таунхауси дозволяють запропонувати покупцю заміське житло з меншою земельною ділянкою та, за інших рівних умов, нижчим загальним бюджетом, ніж окремий котедж. Котеджі, своєю чергою, забезпечують більше приватності та можливостей облаштування власної території. Це пояснює стійку присутність обох форматів у пропозиції.
Кількість містечок із дуплексами збільшилася з 237 до 239, або на 0,84%. Містечок із квадрексами стало 20 проти 19 у липні. Кількість містечок із віллами зросла з 17 до 19, або на 11,76%. Високий відсоток у цьому сегменті пояснюється невеликою початковою кількістю об’єктів.
Пропозиція містечок із земельними ділянками не змінилася — 70 об’єктів.
Основне розширення пропозиції забезпечують таунхауси та котеджі. Вілли й квадрекси залишаються невеликими сегментами, а приріст кількості містечок не дає підстав автоматично робити висновок про зростання продажів.
Збудованих містечок стало більше
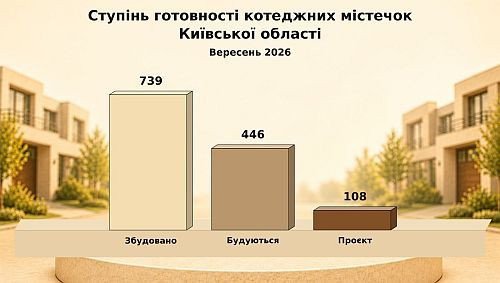 Кількість збудованих котеджних містечок за квартал збільшилася з 712 до 739 — на 27 об’єктів, або на 3,79%. Їхня частка в загальній кількості містечок області зросла приблизно з 55,7% до 57,1%.
Одночасно кількість містечок на стадії будівництва скоротилася з 455 до 446 — на дев’ять об’єктів, або на 1,98%. Кількість проєктованих містечок зменшилася зі 110 до 108, або на 1,82%.
Така зміна структури узгоджується з переходом частини містечок до категорії збудованих. Вона також показує, що поповнення ранніх стадій не компенсувало їхнього скорочення протягом кварталу.
В умовах війни завершення вже розпочатого будівництва має особливе значення. Для забудовника це можливість зменшити ризики тривалого проєкту, а для покупця — оцінити фактичний стан будинку, території та комунікацій. Водночас збудоване містечко не обов’язково має великий залишок житла у продажу.
Структура ринку зміщується у бік збудованих об’єктів. Це позитивна зміна з погляду готовності, але скорочення кількості споруджуваних і проєктованих містечок потребує уваги при оцінці майбутнього поповнення пропозиції.
Кількість заморожених об’єктів не скорочується
У вересні на Київщині налічувалося 244 заморожені котеджні містечка проти 242 у липні. Збільшення становило два об’єкти, або 0,83%. Заморожені містечка відповідають приблизно 18,9% загальної кількості об’єктів області.
Сам показник не розкриває причин зупинки кожного проєкту. Однак для ринку загалом війна посилює ризики нестачі фінансування, перебоїв у будівництві та затримок реалізації житла. Зростання витрат може ускладнювати завершення об’єктів, особливо якщо початкові бюджети вже не відповідають фактичній собівартості.
Відновлення ринку залишається нерівномірним. Поряд зі збільшенням кількості збудованих містечок зберігається значна кількість зупинених проєктів, а їхнього загального скорочення за квартал не відбулося.
Ціни зростають повільніше, ніж кількість містечок
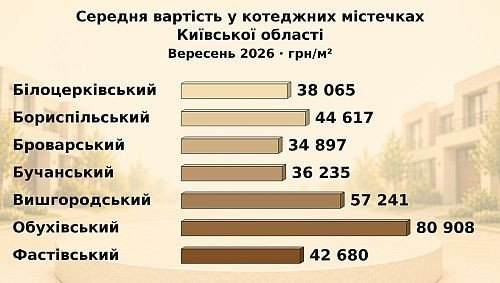 Середня вартість квадратного метра у котеджних містечках Київської області збільшилася з 43 964 до 44 308 грн. Підвищення становило 344 грн, або 0,78%.
Найбільше відносне зростання зафіксовано у Фастівському районі — на 1,90%, до 42 680 грн за квадратний метр. У Бучанському районі показник підвищився на 1,22%, до 36 235 грн, в Обухівському — на 0,30%, до 80 908 грн.
У Вишгородському районі середня ціна знизилася на 1,17% — до 57 241 грн за квадратний метр. У Білоцерківському, Бориспільському та Броварському районах показники залишилися незмінними.
На ціни діють протилежні чинники. Висока вартість матеріалів, робіт та інженерного обладнання підтримує собівартість. Водночас обмежені бюджети покупців і конкуренція між об’єктами стримують можливості забудовників підвищувати ціни. Зміна середньої вартості також може відображати оновлення складу пропозиції.
У III кварталі різкого цінового стрибка не відбулося. Загальнообласний показник зріс помірно, а районна динаміка залишилася різноспрямованою.
Як війна, обстріли та блекаути впливають на ринок
Війна залишається головним джерелом невизначеності для заміського будівництва. Обстріли створюють ризики пошкодження житла та інфраструктури, впливають на рішення покупців і ускладнюють довгострокове планування забудовників.
Блекаути та ризики перебоїв електропостачання збільшують значення автономності. Резервне живлення, надійне водопостачання, енергоефективність і працездатність опалення потребують додаткових вкладень. Ці витрати впливають як на бюджет будівництва, так і на повну вартість облаштування будинку для проживання.
Додатковими обмеженнями є висока вартість будівельних робіт, дефіцит працівників, витрати на логістику та обмежений доступ до фінансування. Для покупців важливими залишаються стабільність доходів і можливість оплачувати не лише придбання, а й ремонт, комунікації та утримання житла.
Ці чинники допомагають пояснити обережність учасників ринку, хоча кількісно відокремити вплив кожного з них у межах цього дослідження неможливо.
Перспективи котеджних містечок дедалі більше залежать від його фактичної готовності, інфраструктури та повного бюджету проживання. Самої привабливої ціни на старті недостатньо для оцінки проєкту.
Прогноз на IV квартал 2026 року
За умови відсутності різкого погіршення безпекової та енергетичної ситуації ринок котеджних містечок Київщини може зберегти помірне зростання. Найбільші передумови для подальшого розширення пропозиції має Бучанський район, який забезпечив половину приросту у III кварталі.
Імовірним напрямом залишатиметься завершення раніше розпочатих об’єктів. Котеджі й таунхауси збережуть провідні позиції у структурі пропозиції, а автономність і готовність комунікацій матимуть особливе значення напередодні зими.
Цінова динаміка залежатиме від співвідношення будівельних витрат і платоспроможного попиту. Подальше подорожчання робіт та обладнання може підштовхувати ціни вгору, однак слабші продажі обмежуватимуть можливості такого підвищення.
Посилення обстрілів або тривалі блекаути можуть сповільнити будівництво, відкласти нові старти та збільшити кількість зупинених об’єктів. Тому прогноз залишається стриманим: помірне поповнення пропозиції без достатніх підстав очікувати різкого прискорення.
Загальний висновок
III квартал 2026 року став для ринку котеджних містечок Київщини періодом помірного зростання. Кількість об’єктів збільшилася на 16 — до 1294, проте квартальний приріст виявився на 15,8% меншим, ніж у II кварталі.
Бучанський район зберіг лідерство, а котеджі й таунхауси залишилися основою пропозиції. Збільшення кількості збудованих містечок свідчить про поступове завершення частини проєктів. Водночас 244 заморожені об’єкти та скорочення кількості містечок на ранніх стадіях показують, що розвиток ринку залишається складним і нерівномірним.
Війна, обстріли, блекаути та висока собівартість стримують швидке розширення ринку. У цих умовах найбільше значення для оцінки заміського житла мають готовність будинку, наявні комунікації, автономність і реалістичний бюджет придбання та подальшого проживання.
Про автора
Матеріал підготував Віктор Коваленко — керівник порталу Zagorodna.com, директор консалтингової компанії «РеалЕкспо», аналітик ринку заміської нерухомості України.
Джерело даних: власна база котеджних містечок Zagorodna.com, липень-вересень 2026 року.
© Охороняється Законом «Про авторські права». Посилання на першоджерело обов'язкове.


Коментарі