
Автор: Віктор Коваленко
Ринок приміських новобудов України продовжує розвиватися в умовах війни, однак цей розвиток залишається нерівномірним. В одних областях забудовники розширюють географію присутності та пропонують нові формати житла, в інших кількість об’єктів не змінюється. На перспективи проєктів впливають безпекова ситуація, платоспроможність покупців, доступність фінансування, забезпеченість кадрами та інженерною інфраструктурою.
Аналіз порталу ZAGORODNA охоплює зміну кількості приміських новобудов за липень–вересень 2026 року. Загальну кількість об’єктів і структуру за ступенем готовності уточнено станом на 27 жовтня 2026 року. Показники характеризують комплекси, представлені в базі порталу, включно зі збудованими, споруджуваними та проєктованими об’єктами.
Поповнення пропозиції прискорилося
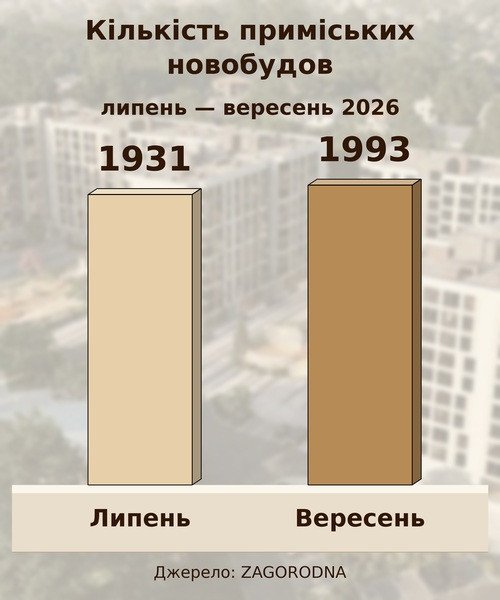 За досліджуваний період кількість приміських новобудов в Україні збільшилася з 1931 до 1993, або на 3,2%.
Приріст виявився помітно більшим, ніж у попередніх кварталах. У першому кварталі база поповнилася на 32 проєкти, у другому — на 30, у третьому — на 62. Таким чином, за липень–вересень додалося стільки ж об’єктів, скільки за перше півріччя.
Це свідчить про розширення представленої пропозиції. Водночас кількість комплексів не відображає безпосередньо обсягів продажу квартир, площі нового будівництва чи кількості укладених угод. Для оцінки цих показників потрібні окремі дані.
Пропозиція зростає нерівномірно
За липень–вересень кількість приміських новобудов збільшилася в 11 із 21 представленої області. У десяти областях показники залишилися незмінними.
Основний внесок зробили Львівська, Київська та Івано-Франківська області, які разом забезпечили 39 із 62 доданих об’єктів — 62,9% загального приросту. За відносним темпом зростання лідирувала Івано-Франківщина — 10,6%.
За межами цієї трійки найбільше новобудов додалося на Одещині: їхня кількість збільшилася зі 134 до 139, або на 3,7%. Рівненщина та Хмельниччина додали по чотири комплекси — до 47 і 70 відповідно. При цьому Рівненська область продемонструвала другий найвищий відносний приріст серед представлених регіонів — 9,3%, а Хмельницька — третій із показником 6,1%.
На Волині кількість об’єктів зросла із 63 до 66, на Закарпатті — із 58 до 61. Вінниччина додала дві новобудови — до 38, Полтавщина та Тернопільщина — по одній, до 61 і 34 відповідно.
Без змін залишилися показники Дніпропетровської, Житомирської, Запорізької, Миколаївської, Сумської, Харківської, Херсонської, Черкаської, Чернігівської та Чернівецької областей. Незмінна кількість комплексів у цих регіонах не означає відсутності будівельних робіт або продажів: показник відображає лише чисельність об’єктів у базі.
Львівщина розвиває передмістя та розширює географію проєктів
Кількість приміських новобудов Львівської області збільшилася з 292 до 307. Регіон посідає друге місце в Україні за їхньою загальною кількістю та перше — за абсолютним приростом: 15 комплексів, або 24,2% загального поповнення бази.
За спостереженнями ZAGORODNA, нові об’єкти з’являлися переважно в передмістях Львова — Сокільниках, Брюховичах, Винниках, Зубрі та інших населених пунктах. Найбільше поповнення зафіксовано в Сокільниках. Серед нових пропозицій представлені комплекси бізнес- та преміумкласу.
Водночас розширюється географія забудови. До бази додалися апарт-комплекси у Волосянці та Брюховичах, новий житловий комплекс — у Кам’янці-Бузькій.
Таким чином, розвиток регіону охоплює як житло поблизу обласного центру, так і об’єкти в рекреаційних локаціях. Ці сегменти мають різну аудиторію та залежать від різних джерел попиту.
Київщина утримує лідерство завдяки Бучанському району
На Київщині обліковується 921 приміська новобудова — 46,2% загальної кількості. За липень–вересень додалося 13 комплексів, або 1,4%.
Основним осередком поповнення залишається Бучанський район. Тут зосереджено 578 комплексів, або 62,8% обласного показника. Дев’ять доданих проєктів забезпечили 69,2% приросту Київщини.
Друге місце в області посідає Бориспільський район із 84 комплексами. У Фастівському районі кількість новобудов збільшилася із 72 до 74.
Серед нових пропозицій Київщини є об’єкти бізнес- та преміумкласу. Їхня поява показує, що забудовники продовжують працювати з різними ціновими сегментами навіть за збереження воєнних ризиків.
Попри розширення пропозиції, частка Київщини в загальній базі зменшилася з 47% до 46,2%. Причина — швидше сукупне зростання інших регіонів. Столична область зберігає значний відрив, однак географічна структура пропозиції поступово змінюється.
На Івано-Франківщині головний внесок зробила Коломия
Кількість приміських новобудов Івано-Франківської області збільшилася зі 104 до 115, або на 10,6%.
Із 11 доданих об’єктів сім припадають на Коломию — це 63,6% обласного приросту. Також база поповнилася новобудовами в Галичі та Загвізді, апарт-комплексом у Яблуниці поблизу Буковеля.
Коломия стала головним осередком розширення облікованої пропозиції області за цей період. Поява проєктів у різних населених пунктах може свідчити про пошук забудовниками нових майданчиків і покупців поза найбільш освоєними локаціями. Оцінити успішність такого розширення можна буде за темпами будівництва та реалізації житла.
Західні області забезпечили дві третини приросту
Сукупно Волинська, Закарпатська, Івано-Франківська, Львівська, Рівненська, Тернопільська, Хмельницька та Чернівецька області додали 41 новобудову — 66,1% загального приросту.
У вересні в цих областях обліковувалося 810 комплексів, а їхня частка збільшилася з 39,8% до 40,6%.
Таке співвідношення узгоджується з ширшою галузевою тенденцією концентрації будівельної активності у відносно безпечніших регіонах. Про неї йшлося під час підбиття підсумків першого півріччя 2026 року в Конфедерації будівельників України.
Однак безпековий чинник не пояснює всієї регіональної різниці. Значення мають робочі місця, транспортне сполучення, вартість землі, наявність комунікацій, місткість місцевого ринку та можливість залучати покупців з інших областей.
Як війна та економічні чинники впливають на ринок
Війна одночасно створює додаткову потребу в житлі й обмежує можливості її перетворення на платоспроможний попит. Переміщення населення та втрата житла можуть підтримувати потребу в оренді й купівлі нерухомості в інших регіонах. Проте потреба у квартирі не завжди супроводжується достатніми заощадженнями або доступом до кредитування.
Для забудовників ключовими обмеженнями залишаються ризики пошкодження об’єктів, перебої енергопостачання, дефіцит працівників і вартість будівництва. Безпекові ризики, кадрові проблеми, обмежена доступність ринкової іпотеки та зростання собівартості також названі серед основних викликів галузі в огляді КБУ за перше півріччя 2026 року.
Для приміського сегмента особливе значення має інфраструктура. Нижча ціна квартири може втрачати привабливість, якщо покупець стикається з тривалими поїздками до роботи, недостатньою кількістю шкіл, нестабільним водопостачанням чи проблемами з підключенням будинку.
За таких умов конкурентною перевагою можуть ставати підтверджена готовність об’єкта, зрозумілі строки завершення, наявність укриття, резервного живлення та належно організоване обслуговування. Саме ці характеристики доцільно враховувати під час оцінки перспектив окремих комплексів поряд із ціною та розташуванням.
Майже 62% комплексів уже збудовані
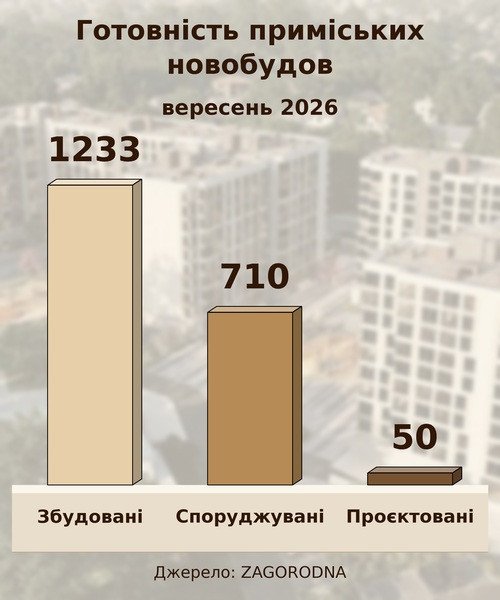 За даними порталу ZAGORODNA, станом на 27 жовтня 2026 року серед 1993 приміських новобудов України 1233 комплекси вже збудовані. На них припадає 61,9% загальної кількості. Порівняно з липнем число таких об’єктів збільшилося на два.
На стадії будівництва перебувають 710 комплексів, або 35,6%. У липні їх було 651, отже, ця категорія збільшилася на 59 об’єктів і забезпечила основну частину загального приросту.
Ще 50 новобудов, або 2,5%, перебувають на стадії проєктування. Їхня кількість порівняно з липнем збільшилася на один об’єкт.
Таким чином, у структурі бази переважають збудовані комплекси, а найбільше поповнення припало на споруджувані. Водночас зміна чисельності цих категорій не дозволяє визначити кількість завершених за квартал проєктів: для цього необхідно простежити перехід кожного об’єкта між стадіями готовності.
Кількість новобудов із замороженим будівництвом залишилася на рівні 193, що відповідає приблизно 9,7% загальної бази. Найбільше таких об’єктів зосереджено на Київщині. Наявність зупинених комплексів підкреслює важливість перевірки фактичного перебігу робіт, документів та спроможності забудовника завершити проєкт.
Квартири домінують, апартаменти зосереджені переважно на заході
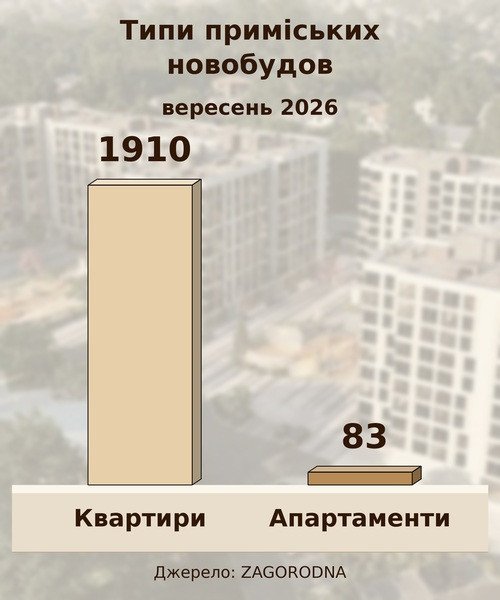 У 1910 комплексах, або 95,8%, основним типом нерухомості є квартири. У 83 комплексах, або 4,2%, — апартаменти.
За досліджуваний період кількість комплексів із квартирами збільшилася на 58, з апартаментами — на чотири.
Найбільше апарт-комплексів представлені в Івано-Франківській області — 36, або 43,4% їхньої загальної кількості. Разом із Львівщиною та Закарпаттям ці три області зосереджують 73,5% об’єктів такого типу.
Ця концентрація важлива для оцінки пропозиції: житло для постійного проживання та апартаменти в туристичних локаціях мають різне призначення, умови використання й економіку придбання.
Котеджних містечок на чверть більше, ніж приміських новобудов
Станом на 27 жовтня 2026 року в базі порталу ZAGORODNA представлені 2532 котеджні містечка та 1993 приміські новобудови. Отже, котеджних містечок на 539, або на 27%, більше.
Це свідчить про ширшу представленість котеджного формату за кількістю комплексів. Водночас таке співвідношення не визначає обсягів житла чи продажів: одне котеджне містечко та один багатоквартирний комплекс можуть суттєво відрізнятися за кількістю помешкань, площею та чисельністю мешканців.
Обидва сегменти формують пропозицію житла за межами великих міст, проте задовольняють різні потреби. Котеджні містечка пропонують індивідуальне житло із земельною ділянкою, тоді як приміські житлові комплекси — переважно квартири з компактнішим форматом проживання. Вибір між ними залежить від бюджету придбання, витрат на утримання, транспортної доступності та вимог до інфраструктури.
Цінові орієнтири залежать від складу пропозиції
Середня мінімальна ціна у представленій базі становить 41 720 грн/м².
Найвищі регіональні показники середньої мінімальної вартості зафіксовані на Івано-Франківщині — 72 012 грн/м², Закарпатті — 51 424 грн/м² та Львівщині — 47 801 грн/м². На Київщині цей показник становить 36 673 грн/м², на Одещині — 35 971 грн/м².
Найнижча ціна серед представлених об’єктів — 10 000 грн/м² — зафіксована в «Новобудові на Сумській» у місті Лебедин Сумської області.
Найвища ціна — 298 550 грн/м² — в апарт-комплексі «Вельми» у Поляниці, у районі курорту Буковель Івано-Франківської області. У липні максимальна ціна в базі становила 266 850 грн/м². Отже, верхня цінова межа підвищилася на 31 700 грн/м², або на 11,9%. Це зміна максимального показника бази, яка не означає відповідного подорожчання всіх новобудов або конкретного комплексу.
Значний розрив між крайніми цінами відображає неоднорідність пропозиції: квартири в невеликих містах і курортні апартаменти належать до різних сегментів. На регіональні показники також впливає присутність об’єктів бізнес- та преміумкласу. Оскільки ціни раніше внесених об’єктів системно не актуалізувалися, наведені значення слугують орієнтирами пропозиції, а не оцінкою загального квартального подорожчання.
Прогноз на кінець 2026 року та початок 2027 року
За оцінкою ZAGORODNA, базовий сценарій — подальше помірне й нерівномірне розширення пропозиції за умови відсутності різкого погіршення безпекової та економічної ситуації. Найбільше передумов для появи нових проєктів зберігають Київщина та західні області, які вже забезпечують основну частину приросту.
Водночас автоматично переносити темп третього кварталу на наступні місяці передчасно. Кількість нових комплексів залежатиме від фінансування, можливостей підрядників, енергозабезпечення та здатності забудовників продавати житло.
Очікуваною є подальша конкуренція за покупця через готовність будинку, інфраструктуру, умови оплати та репутацію девелопера. У локаціях із великою кількістю пропозицій це може спонукати компанії до гнучкіших розстрочок та індивідуальних умов придбання.
Пошук нових майданчиків також може продовжитися в районних центрах і менш освоєних передмістях. Проте перспектива кожної такої локації залежатиме від місцевої зайнятості, транспортної доступності та реальної кількості потенційних покупців.
Для курортних апартаментів визначальними будуть не лише нові запуски, а й можливість забезпечити експлуатацію та завантаження об’єктів. Збільшення їхньої кількості саме по собі не підтверджує майбутньої дохідності.
За погіршення ситуації основними ризиками стануть перенесення запусків і сповільнення робіт. За стабілізації безпекових умов та розширення доступного фінансування можливі активніше поповнення пропозиції й завершення розпочатих комплексів. Наявні дані не дають достатньої основи для точного відсоткового прогнозу цін або продажів.
Висновки
За липень–вересень 2026 року приміська пропозиція в базі ZAGORODNA збільшилася на 62 комплекси, або 3,2%. Львівщина стала лідером за абсолютним приростом, Івано-Франківщина — за темпом зростання, а Київщина зберегла найбільшу кількість об’єктів.
Головна структурна зміна — поступове посилення західних областей, які забезпечили дві третини поповнення бази. Водночас котеджні містечка залишаються численнішим форматом заміської забудови: їх на 27% більше, ніж приміських новобудов.
Подальший розвиток ринку визначатиметься спроможністю забудовників завершувати проєкти та пропонувати житло, яке відповідає фінансовим можливостям і повсякденним потребам покупців в умовах війни. Для оцінки стану сегмента поряд із кількістю комплексів важливо стежити за фактичними темпами робіт, введенням житла в експлуатацію та продажами.
Про автора
Матеріал підготував Віктор Коваленко — керівник порталу Zagorodna.com, директор консалтингової компанії «РеалЕкспо», аналітик ринку заміської нерухомості України.
Джерело даних: власна база новобудов передмістя Zagorodna.com, липень-вересень 2026 року.
© Охороняється Законом «Про авторські права». Посилання на першоджерело обов'язкове.


Коментарі